本記事では、2つのモデルを5つの観点から比較します。BIM導入を推進する力、コストを管理する主体、プロジェクトを通じたコストの追跡方法、両地域の共通点、そして互いに学べる点です。
比較にあたっては、2026年10月に日本で行ったゼネコンや積算の専門家との意見交換をもとにしています。
本記事では、2つのモデルを5つの観点から比較します。BIM導入を推進する力、コストを管理する主体、プロジェクトを通じたコストの追跡方法、両地域の共通点、そして互いに学べる点です。
比較にあたっては、2026年10月に日本で行ったゼネコンや積算の専門家との意見交換をもとにしています。
全部読む時間がない方へ:
要するに、欧州は数量を独立した専門家に任せ、公共調達を通じてBIMを推進しています。一方、日本は数量を施工者に委ね、建築確認を通じてBIMを推進しています。そして、どちらも相手から学べることがあります。
約30年にわたり、日本の建設会社は物価上昇をほとんど気にする必要がありませんでした。デフレのもとで資材費も人件費も横ばいで、プロジェクト開始時に決めた予算は最後まで持ちこたえるのが普通でした。その時代は終わりました。2024年3月、日本銀行は17年ぶりに利上げを行い、長く続いたデフレの終わりを示しました。
この変化を最も強く受けているのが建設業です。Turner & Townsendは、建設費が2025年に5.6%、2026年にさらに5.3%上昇すると予測しています。現場の賃金は2021年以降23%上昇し、円安によって輸入資材も値上がりしています。同社の調査では、回答したすべてのゼネコンが、コストを理由にプロジェクトの延期や中止を経験したと答えています。これまでインフレ対応をほとんど求められなかった業界が、今では迅速かつ頻繁に見積りをやり直さなければなりません。モデルから直接数量を拾うBIM積算は、まさにそのための手段です。
欧州では、BIMは発注者側から広がりました。EU指令2014/24/EU第22条第4項は、加盟国が公共工事でBIMなどの「特定の電子ツール」の使用を義務付けることを認めています。その後、各国は独自のペースで導入を進めました。デンマークは2007年、ノルウェーは2010年、英国は2016年に義務化し、イタリアも2025年1月から100万ユーロ以上の公共工事で義務化しています。一方、ベルギーのように国としての義務を設けていない国もあります。そこでは業界自身がボトムアップで導入を進めており、ベルギーの建設会社が資金を拠出する研究・イノベーションセンターBuildwiseが中心的な役割を果たしています。
このばらばらな状況をまとめているのが、共通の技術基盤です。情報マネジメントのEN ISO 19650と、データ交換のIFCです。EU BIM Task Groupは2025年11月のポジションペーパーで、「全員に同じルールではなく、共通の基盤を」と呼びかけています。ライフサイクル全体で10〜20%のコスト削減が見込めるとしており、その大部分は予期せぬコストの回避によるものです。
日本は中央主導の道を選びました。国土交通省は2023年度から、小規模なものを除く公共の土木工事でBIM/CIMを原則適用としています。建築分野では、建築確認がテコになっています。2026年4月からは、BIMから作成した図面で建築確認を申請できるようになりました。さらに2029年春からは、審査者がIFCモデルのデータそのものを審査する予定です。
この取り組みを推進しているのは、2019年に設置された官民の「建築BIM推進会議」です。同会議には積算を専門に扱う部会も設けられています。EUレベルにはこれに直接相当する組織はなく、コスト管理は各国の専門職と基準に委ねられています。
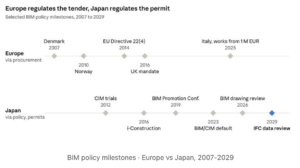
[図:BIM政策の年表、2007〜2029年。欧州では公共調達を通じて国ごとに義務化が進む。日本では一つの省庁が主導し、モデルによる建築確認審査へとつながる。]
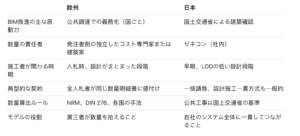
欧州の多くの国では、独立した専門家が発注者に代わってコストを管理します。英国やアイルランドのクォンティティ・サーベイヤー(QS)、フランスのエコノミスト・ド・ラ・コンストリュクシオン(économiste de la construction)がその例です。ベルギーやドイツでは、初期段階のコスト計画は建築家の業務に含まれます。各国には独自の数量算出ルールがあります。たとえばRICSのNRM1(コスト計画)、NRM2(詳細積算)、NRM3(維持管理)や、DIN 276のコストグループです。
欧州の伝統的な入札では、発注者側のチームが設計から数量を拾い、数量明細書(BQ)を公開します。すべての入札者が同じリストに値付けするため、入札額を項目ごとに比較できます。この仕組みにおけるBIMの約束は明快で、数量明細書をモデルから直接作成することです。
日本では、コストの知見は施工者の中にあります。スーパーゼネコン5社(鹿島建設、大林組、清水建設、大成建設、竹中工務店)は、それぞれ自社の設計部門に数千人の建築士を抱えています。一括請負契約が主流で、施工者が積算、調達、リスクを担います。独立した積算事務所や建築積算士も存在しますが、主に公共工事に携わっています。公共工事の数量は、国土交通省の「公共建築数量積算基準」に従って算出されます。
タイミングも異なります。Tatsuya Nakamura氏がBIM in Japan, part 3: project transparencyで説明しているように、日本のゼネコンは、詳細度(LOD)の低い段階で設計の価格提示を求められることが多くあります。欧州の入札者がプロジェクトを目にするよりも、はるかに早い時期です。価格が決まると、施工者の生産設計チームが図面を施工レベルまで仕上げます。設計者と施工者が別会社である必要はなく、大手ゼネコン23社の建築工事のおよそ半分は設計施工一貫方式です。
この違いによって、それぞれがモデルに求めるものも変わります。欧州のQSが必要とするのは、設計チーム以外の第三者が信頼性をもって数量を拾えるモデルです。日本のゼネコンが必要とするのは、社外に出ることなく自社の積算・調達・現場システムにつながるモデルです。
欧州の役割分担には、BIMにとって思わぬ利点があります。多くの国では、設計者は施工者から独立していなければなりません。ベルギーでは、1939年の建築家職業法により、建築家と施工者を兼ねることは認められていません。そのためプロジェクトは三者関係で成り立っています。設計者が技術的な選択を承認し、発注者があらゆる変更を承認し、施工者は両者に常に情報を伝えなければなりません。承認のために情報が絶えず会社の境界を越える環境では、オープンで共有されたモデルが自然な情報交換の手段になります。こうした調整の必要性が、BIM導入を後押ししています。
両地域とも大まかには同じ順序でコストを見積りますが、責任が移るタイミングは異なります。下の表はRIBA Plan of Workのステージ1〜5に沿っています。RICSのNRM1は、これらのステージに各段階の概算とコスト計画を対応させています。日本では、これらのステップの多くが一つの施工者の中で行われます。
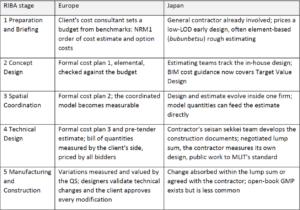
[表:プロジェクト段階ごとのコスト管理、欧州と日本]
ステージ5以降については、NRM3が維持管理コストを扱っています。また欧州の公共発注者は、ライフサイクルコスト(LCC)やLCAを求めることが増えています。日本では、建築確認のために提出されたIFCデータが、2029年から検査にも再利用される予定です。
BIMが本当に速くするのは、一回一回の見積りサイクルです。国土交通省の支援によるモデル事業では、BIMから算出した数量の大半が、公共基準による手拾いとの差3%以内に収まり、積算作業を約1か月早く開始できました。これにより積算期間は25%短縮されました。一方で、159の仕上げ項目のうち44項目は、数量を拾う前にRevitファミリを個別に作成する必要がありました。ネイティブモデルから数量を拾おうとした経験のある欧州のQSなら、誰もが知っている課題です。
文化的な違いから想像されるよりも、両地域の共通点は多くあります。
根本的な違いは構造にあります。
欧州は設計、コスト、施工を別々の主体に委ねます。日本はそれらを統合しており、コミュニケーションは発注者とのやり取りよりも施工者の社内が中心です。